Interview René van Wechem, BO-lid Kring K
Het belanghebbendenorgaan (BO) vertegenwoordigt de belangen van de deelnemers per kring. Er zijn leden namens de werkgever, de (oud-)werknemers en de gepensioneerden. Zij vertegenwoordigen hun eigen achterban.
We gingen in gesprek met een lid van elke kring om te vragen naar de motivatie en het werk dat een BO-lid verzet voor de kring. Ook spraken we over de nieuwe pensioenregeling.
René van Wechem: 'Nu ik er veel meer over weet, vind ik het goed dat we overstappen op de nieuwe regels'
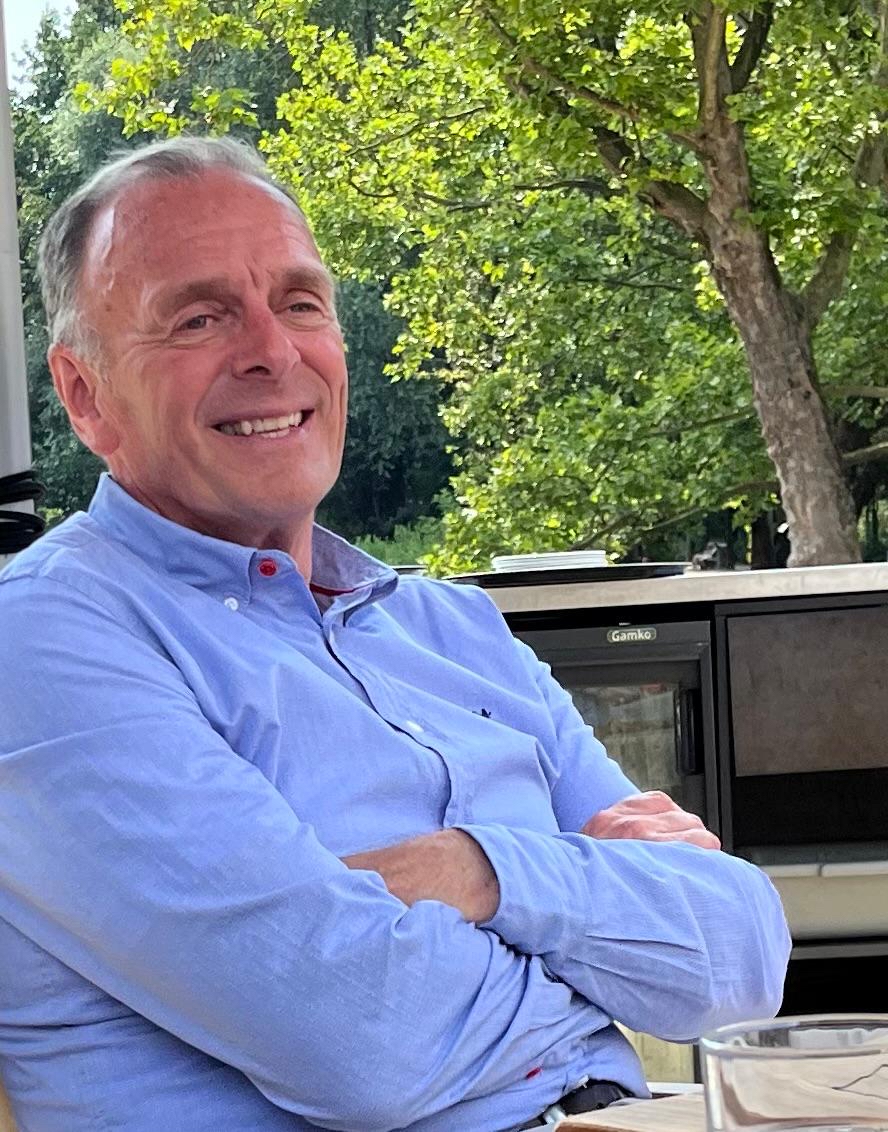
Personalia
Naam: René van Wechem, 69 jaar
Woonplaats: Schoorl
Samenwonend: met zijn vrouw. Samen hebben ze 2 zoons. De jongste is net het huis uit.
Hobby's: veel wandelen in de duinen. Bestuurder bij het pensioenfonds van DNB.
Werk: René werkte voornamelijk in de financiële sector. Hij werkte onder andere bij ABN AMRO, de Algemene Rekenkamer, De Nederlandsche Bank en tot slot bij de Autoriteit Financiële Markten. Sinds 2024 is René met pensioen.
Lid van BO namens: de gepensioneerden
Lid van BO sinds: januari 2025.
Waarom zit u in het BO?
René: 'Ik zit in het Belanghebbendenorgaan om op te komen voor de belangen van de gepensioneerden. Pensioen is best een ingewikkeld onderwerp. Mijn kennis en ervaring zet ik graag in voor de gepensioneerden. Bijvoorbeeld als het gaat om de verdeling van het vermogen van het fonds. Daarbij kijken we of besluiten eerlijk uitpakken voor alle deelnemers.
Ik merk met mijn werkzaamheden bij het BO dat er best veel tijd in gaat zitten. Zo krijg ik als gepensioneerde mijn vrije tijd wel ruim ingevuld.
Toen ik met pensioen ging zette ik met 2 collega's van de AFM de vereniging voor gepensioneerden AFM op. Hierdoor kunnen gepensioneerde leden hun mening geven voordat het bestuur belangrijke besluiten neemt.'
Welke rol hebt u in het BO?
'In het BO hebben we geen aparte taken per persoon. We werken samen aan onze taken. Denk aan het beoordelen van de jaarrekening, kostenrapportages en het beleggingsbeleid.
We letten er als BO ook op de communicatie naar iedereen met pensioen bij onze kring. Het is voor de meeste mensen geen dagelijks onderwerp. Daarom willen we dat De Nationale APF duidelijk communiceert.'
In hoeverre is het BO bezig de overstap naar de nieuwe pensioenregeling? Wat komt er allemaal bij kijken?
'Op dit moment zijn we er flink mee bezig. De datum van de overstap komt steeds dichterbij, 1 januari 2027. We overleggen veel onderling en met het bestuur.
Vorig jaar diende het bestuur het implementatieplan in bij De Nederlandsche Bank (DNB). Hierin staat hoe het bestuur alle afspraken in de nieuwe regeling gaat nakomen en uitvoeren.
DNB maakte bijvoorbeeld opmerkingen over de evenwichtige verdeling van het vermogen over de verschillende deelnemersgroepen. Deze opmerkingen zorgden voor verschillende aanpassingen in het implementatieplan. Het bestuur kwam hierop met een nieuw voorstel. Dit voorstel beoordeelden we als BO eerst voordat het weer naar DNB ging.'
Wat vindt u ervan dat Kring K op 1 januari 2027 overstapt?
'In het begin was ik niet zo'n voorstander eerlijk gezegd. Ik dacht: 'Heel veel werk, met welk doel?'. Nu ik er veel meer over weet, vind ik het goed dat we overstappen op de nieuwe regels. Het nieuwe stelsel is transparanter voor de deelnemer en reageert directer op de stand van de economie. Bijkomend voordeel is dat het bestuur het pensioenreglement opnieuw opstelt. Daardoor konden ze veel oude en vaak onduidelijke regels schrappen.
Het pensioen van AFM zit bij De Nationale Algemeen Pensioenfonds. Het fonds is verdeeld over meerdere kringen. In elke kring zitten een of meerdere werkgevers met hun pensioenregeling. Met AFM zitten we als enige werkgever in een kring. In de toekomst zullen we met meerdere werkgevers in 1 kring zitten. Dan hebben we als voordeel dat de kosten van de kring over meer deelnemers verdeeld worden.
We zijn niet de eersten die overstappen bij onze pensioenuitvoerder AZL. Andere pensioenfondsen zijn al over. Op die ervaring leunen we mee. Dat is fijn.'
Hoe kijkt u verder naar de nieuwe regels voor pensioen?
'Iedereen met pensioen krijgt dus meer inzicht in zijn eigen pensioen. Die transparantie zie ik als een voordeel. Daarnaast is het voor werkenden die van baan wisselen makkelijker om het pensioen mee te nemen naar het pensioenfonds van een nieuwe werkgever.
Voor gepensioneerden verandert er niet heel veel. Wel krijgt iedereen bij onze kring die met pensioen gaat een keuze. Iemand kan kiezen voor een vast bedrag aan pensioen of een variabel pensioen. Bij een vast pensioen stijgt de uitkering niet mee met de prijzen. Maar het kan ook niet omlaag. Bij een variabel pensioen verandert het bedrag een keer per jaar. Die verandering is afhankelijk van de behaalde beleggingsopbrengsten en de stand van de rente.
Ik vind het belangrijk dat de pensioenen hun koopkracht behouden. Een belangrijk doel van de nieuwe regeling is dat pensioenen vaker kunnen meegroeien met de stijgende prijzen. Persoonlijk vind ik het jammer dat er voor gepensioneerden met maar weinig risico wordt belegd. Dat zie ik als minder kans op rendement en dus verhoging van de pensioenen.'